年中盤點 | 2022年,PaaS 再升級
作者丨劉世民(Sammy Liu)
全文共7741個字,預計閱讀需要15分鐘
過去十五年,是雲計算從無到有突飛猛進的十五年。PaaS作為雲計算的重要組成部分,在伴隨著雲計算高速發展的同時,在雲計算產業鏈中的關鍵性作用日漸凸顯。關於PaaS,很多人都認同一個觀點,在公有雲上,除了IaaS和SaaS,其餘的都是PaaS。但PaaS到底是什麼?它從哪裡來,將到哪裡去?PaaS有哪些細分領域?哪些廠商是PaaS市場領導者?PaaS和現在流行的容器管理平台、企業中台和低程式碼平台之間的關係又是什麼?這些問題的答案,向來是眾說紛紜、莫衷一是。要回答這些問題,且聽筆者為您娓娓道來。
第一部分:什麼是PaaS
(一)宏觀上,PaaS是處於IaaS和SaaS之間的平台層。
PaaS,Platform as a Service,平台即服務。它是一種雲計算服務,向使用者提供雲上應用程式所需的程式語言、庫、服務、工具和解決方案。使用者無需管理或控制底層雲基礎設施(包括網路、伺服器、作業系統或存儲),但需管理已部署的應用程式,並負責配置應用程式託管環境。在雲計算的典型層級中,PaaS層介於IaaS層和SaaS層之間。
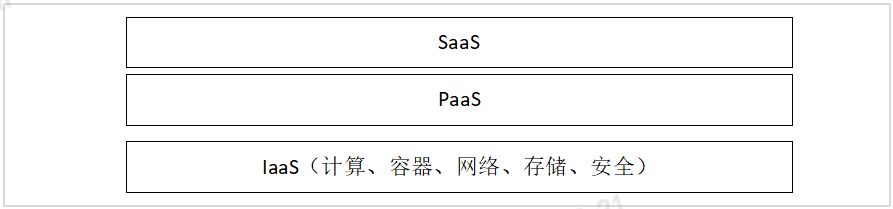
圖1 PaaS層介於IaaS層和SaaS層之間
值得一提的是,Gartner將容器歸為IaaS層。Gartner將虛擬機類IaaS服務稱為Cloud Compute Infrastructure Services (Instance IaaS),比如Amazon EC2,Alibaba ECS等;將容器管理類IaaS服務稱為Cloud Container Management Infrastructure Services (cIaaS),比如Amazon Elastic Container Service (ECS),Amazon Elastic Container Service for Kubernetes (EKS),以及Google Kubernetes Engine等。
(二)具體上,Gartner將PaaS分為22個子類。
在其《Platform as a Service: Definition, Taxonomy and Vendor Landscape》報告中,Gartner收集了來自全球超過360家供應商的22類PaaS產品和服務。下表按PaaS名稱排序。
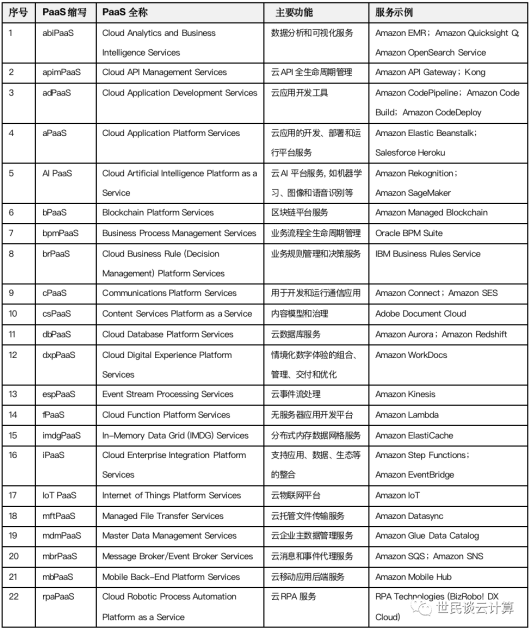
表1 Gartner對PaaS的分類
筆者要對上表中的aPaaS做下特別說明。 aPaaS,Cloud Application Platform Service,Gartner對它的定義是:雲上應用的開發、部署和運行平台,並將其分為兩類:
- 一類是高控制(High-control)aPaaS,也叫pro-code aPaaS。這類aPaaS平台向IT專業開發人員提供傳統編程環境。目前,絕大多數的提供商提供的是這類平台,包括Amazon Elastic Beanstalk、Salesforce Heroku、Red Hat OpenShift等。
- 另一類是高生產率(High-productivity)aPaaS,也叫low-code和no-code aPaaS。這類aPaaS平台向業務人員和平民開發人員提供低程式碼或零程式碼開發環境。典型產品如Mendix、OutSystems。
筆者把Gartner定義的aPaaS看作狹義aPaaS。廣義aPaaS應包含更多的內容,具體見表2。不得不說,雖然表1非常有助於我們了解到底有哪些PaaS服務,但也實在是太細了,也說明目前PaaS市場的碎片化特徵比較明顯。筆者試圖將這22種PaaS服務分為三大類,見表2。筆者把Gartner定義的aPaaS看作狹義aPaaS,表2中的廣義aPaaS包含了更多的內容。
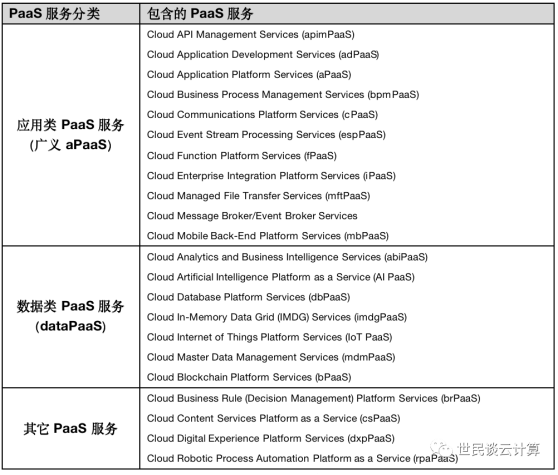
表2 PaaS服務大類
表2的分類可能不是非常準確。嚴格來說,所有PaaS服務都是面向開發者的,但表2中的三大類PaaS之間還是有所區別的:應用類PaaS服務(廣義aPaaS)是雲上應用開發平台及相關組件,數據類PaaS服務更多的是向業務提供數據分析和智慧能力,其它PaaS服務則是在特定領域提供平台式服務。本文後續提到的aPaaS,都指的是廣義aPaaS。
(三)從企業視角來看,PaaS又可分為技術PaaS和業務PaaS。
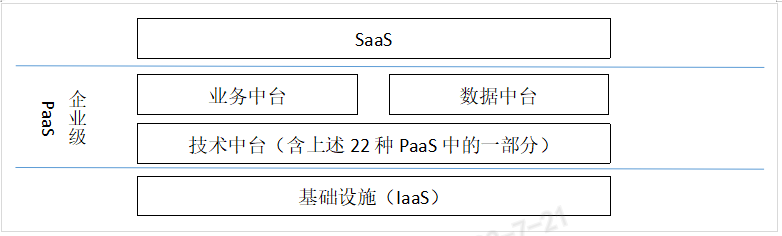
圖2 企業級PaaS
現在IT發展水平較先進的企業中,基於技術性PaaS平台,往往會構建企業技術中台;基於技術中台,又會構建企業級業務性PaaS平台,包括業務中台和數據中台。業務中台提供可共享復用的業務能力,數據中台提供可共享服務的數據服務。
因此,可以認為,企業級PaaS平台由技術性PaaS平台和業務性PaaS平台構成,企業中台和企業PaaS大體上是同一個概念,或者說兩者高度重合。
第二部分:PaaS的發展簡史
PaaS的發展史,用兩句話就可高度概況:PaaS的發展與雲計算的發展相伴相隨;aPaaS代表了PaaS過去這十五年。因此,過去往往把aPaaS和PaaS這兩概念畫等號。
2006年,Amazon Web Services(中文名:亞馬遜雲科技)正式推出並商業化,這被視為公有雲的發端。2007年,Salesforce發布force.com,其目的是支援第三方客戶在其上開發、部署和管理應用,這被視為公有雲PaaS的發端。此後,同類平台如雨後春筍般發展起來,Google在2008年發布GAE,新浪在2009年發布SAE。2010年,Heroku被Salesfore收購。2011年,亞馬遜雲科技發布Beanstalk平台,紅帽發布OpenShift平台,VMware發布CloudFoundry。2015年,IBM開始構建Bluemix平台。2016年起,中國PaaS平台建設加速。阿里巴巴、華為等科技巨頭開始發力公有雲PaaS,一批初創型PaaS服務公司湧現在市場中。
根據《賽迪顧問:2021 2022年中國PaaS市場研究年度報告》,aPaaS在整體PaaS 場中應用最多。aPaaS能夠為應用開發和運行提供豐富的組件和環境,幫助企業快速構建應用、智慧化管理應用,2021年全球aPaaS在整體PaaS市場中的應用最多,佔比為38.3%。
 圖3 2021年全球PaaS市場產品結構(來源:賽迪顧問)
廠商方面,亞馬遜雲科技是全球PaaS市場第一大廠商,微軟和Salesfore緊隨其後。Amazon作為全球雲服務領域的頭部廠商,利用其在全球的26個地理區域中的84個可用區和300多個邊緣節點,能夠為全球大部分的國家和地區提供全面的PaaS 服務,佔全球PaaS 市場規模的18.7%。
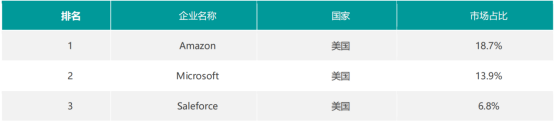
表3 2021年全球PaaS市場廠商TOP3(來源:賽迪顧問)
在中國PaaS市場,公有雲佔比高超過60%,阿里雲、亞馬遜雲科技(亞馬遜雲科技)、華為雲、騰訊雲等公有雲巨頭處於領導者象限。
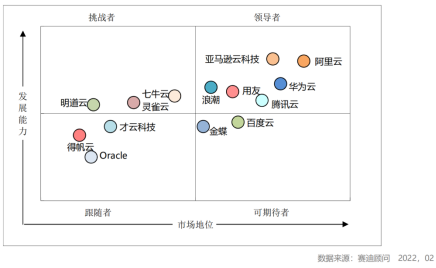
圖4 2021年中國PaaS市場廠商競爭力象限分析圖(來源:賽迪顧問)
第三部分:PaaS再升級
PaaS當下這次再升級,也可用兩句話高度概況:aPaaS日臻成熟,新興低程式碼平台崛起,iPaaS將迎來新發展機會;數據類PaaS將異軍突起,將對aPaaS形成趕超。下面從這兩個方面來分別介紹。
(一)aPaaS日臻成熟,三個趨勢凸顯。
在筆者看來,經過近15年的發展,傳統的面向專業開發者的aPaaS平台已日臻成熟,使用也非常普及。從Gartner的PaaS 炒作曲線中也可以看出,aPaaS目前已處於發展成熟期。
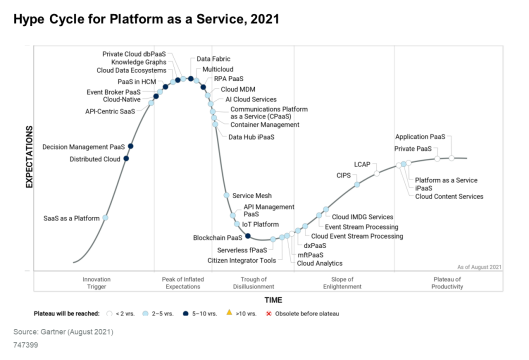
圖5 2021年PaaS炒作曲線(來源:Gartner)
當然,這不是說aPaaS已到天花板而將不再發展。筆者認為aPaaS接下來有三個主要發展趨勢:
一是雲開發平台的雲原生化。
應用的雲原生化必然要求aPaaS平台雲原生化。如圖6所示,Gartner預測,雲原生PaaS平台將具有四個特點:微服務、持續發布、無服務化和多重體驗。Garter預計,到2025年,雲原生平台將成為超過95%的新興企業的基礎應用平台,而2021年這一比例還不到40%。
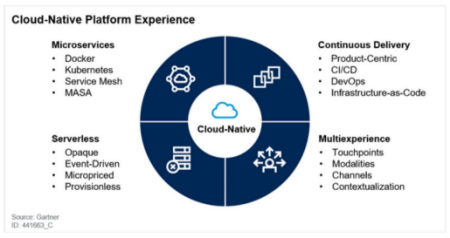
圖6 雲原生PaaS平台的四大特徵(來源:Gartner)
二是開發平台的低程式碼化。低程式碼開發平台(LCAP)興起,有望成為aPaaS的一大分支。
低程式碼開發平台(LCDP)是無需編碼或通過少量程式碼就可以快速生成應用程式的開發平台。通過可視化應用程式開發的方法,使具有不同經驗水平的開發人員可以通過圖形化的用戶介面,使用拖拽組件和模型驅動的邏輯來創建網頁和移動應用程式。
2014年,研究機構Forrester正式提出了「低程式碼」概念,Gartner隨後用基於aPaaS的高生產力平台(hpaPaaS)來命名這一品類,Microsoft、Mendix等深耕低程式碼頭部企業也逐步入局。筆者認為,hpaPaaS屬於狹義aPaaS領域中的一個新興分支,是一種雲上應用新型開發、部署和運行平台。
在筆者看來,隨著軟體人力成本持續上升,以及企業數字化轉型帶來的需求量大幅增加,低程式碼平台的價值將逐步顯現,應用也會越來越廣泛。它的出現改變了現有應用開發模式,能增加廣義開發人員的數量,應用交付速度得以加快,企業IT活動得以降本增效。
Gartner預測,到2025年,企業開發的新應用程式中有70%將使用低程式碼或無程式碼技術,而2020年這比率還不到25%。
筆者認為,這種新型aPaaS平台一定未來可期。雖然Gartner的炒作曲線中,LCAP已經處於成熟期,但筆者在調研中國市場十餘家低程式碼平台後還是認為其目前仍然處於發展早期,產品成熟度有待進一步提升。筆者期待各大公有雲上低程式碼平台的地位得以提升。低程式碼開發平台必將成為公有雲PaaS平台的重要組成部分。
三是iPaaS的重要性將會進一步提升。
iPaaS用於企業級集成。過去,ESB(Enterprise Service Bus,企業服務匯流排)承擔了企業服務整合的職能。如今的多雲和混合雲時代,企業集成需求更加豐富,如應用與應用之間的集成、企業和企業之間的數據交換、公有雲到私有雲以及多雲之間的協同、設備到設備之間的集成,還有企業和生態合作夥伴之間的對接等。這些都將持續提升iPaaS的重要性。
(一)數據類PaaS服務是哪些?
一類是雲資料庫服務,包括關係型資料庫和非關係型資料庫,統稱為dbPaaS。
亞馬遜雲科技提供了八大類十餘種資料庫服務,如圖7所示。
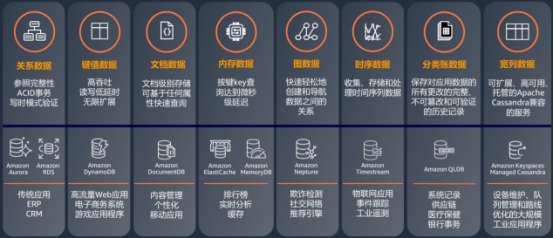
圖7 亞馬遜雲科技八大類資料庫服務(來源:亞馬遜雲科技官網)
第二類是數據分析服務,統稱為abiPaaS。
如圖8所示,亞馬遜雲科技提供了互動式查詢、大數據處理、日誌分析和搜索分析、實時分析、數據倉庫和可視化等數據分析類服務。其中,Amazon EMR用於大規模數據處理,支援Hadoop、Spark等開源處理項目。Amazon MSK用於實時分析。Amazon Kinesis用於實時數據流收集。Amazon OpenSearch Service是一個基於開源搜索引擎OpenSearch的日誌分析與搜索分析工具。Amazon QuickSight用於數據可視化。Amazon Athena使用標準SQL即時分析存儲在S3中的數據。Redshift數據倉庫服務,可以對PB甚至EB級結構化數據集合執行複雜查詢。
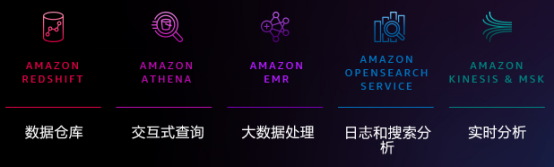
圖8 亞馬遜雲科技數據分析服務(來源:亞馬遜雲科技官網)
第三類是人工智慧即服務,稱為AI PaaS。
目前,各大公有雲都提供了品類豐富的AI服務。亞馬遜雲科技將其服務分為人工智慧(AI)服務和機器學習(ML)服務。其中,AI服務比如文本、影像、影片等處理類服務;ML服務主要是Amazon Sagemaker人工智慧平台服務。
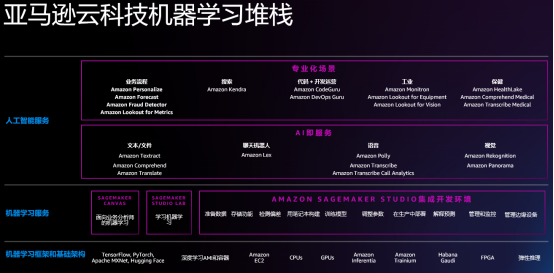
圖9 亞馬遜雲科技人工智慧服務家族(來源:亞馬遜雲科技官網)
把這三大類數據服務合併,加上區塊鏈服務,就是圖10的樣子。這些服務構成了公有雲數據類PaaS服務可能是最齊全的大家族。
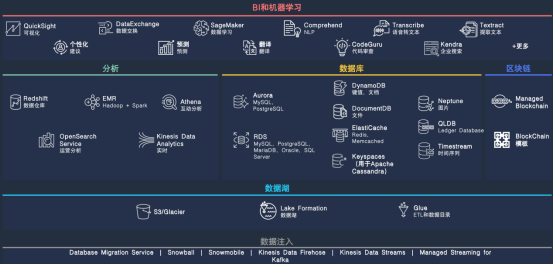
圖10 亞馬遜雲科技數據類PaaS服務家族(來源:亞馬遜雲科技官網)
雲資料庫類服務大家都比較熟悉,無需贅述。數據分析類服務和人工智慧服務,兩者之間是什麼樣的關係呢?實際上,兩者之間不是孤立的,而是存在緊密的聯繫。主要有兩種關係:
一種是數據分析服務於人工智慧。
此類場景中,數據分析服務對源數據進行收集、篩選和清洗,並將處理後的數據作為人工智慧服務的訓練數據,最後產生推薦模型和部署為推薦服務。這種關係比較常見。
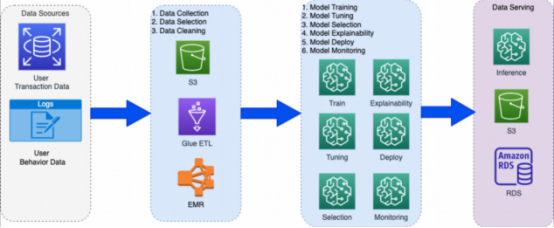
圖11 數據分析服務於人工智慧(來源:亞馬遜雲科技官網)
另一種是人工智慧服務於數據分析。
亞馬遜雲科技多數數據分析服務都集成了人工智慧服務,比如Redshift ML、Athena ML、Quicksight ML等服務。以發佈於2021年5月的Amazon Redshift ML服務為例,它利用Amazon SageMaker服務,讓用戶能夠用SQL命令創建、訓練、部署和使用機器學習(ML)模型。
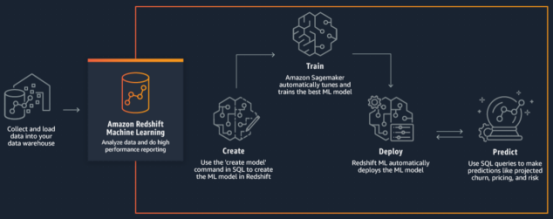
圖12 Amazon Redshift ML服務(來源:亞馬遜雲科技官網)
如上圖所示,數據進入Redshift數倉以後,用戶可直接在SQL語句中使用『create model』命令來創建機器學習模型。然後,Amazon Sagemaker自動創建和訓練出ML模型並進行部署,然後用戶可以使用SQL語句來進行預測性查詢。
(二)為什麼未來數據類PaaS將異軍突起甚至超越aPaaS?
在賽迪顧問的「2021年全球PaaS市場產品結構」圖(圖3)中,這三種數據類PaaS分別被稱為DBPaaS、BDPaaS和AIPaaS。從全球份額上看,三者的份額加起來都沒有aPaaS多。那為什麼筆者還認為未來數據類PaaS將異軍突起甚至超越aPaaS呢?筆者認為主要原因有三:
1.先做應用建設,再增加數據服務,是幾十年來的普遍IT規律。
過去還沒有出現雲服務的年代,應用都是傳統式的。企業往往是先自己開發或購買應用,隨後開始支撐業務。隨著時間的推移,用戶越來越多,資料庫中就有了越來越多的數據。此時,企業往往會購買專業的數據分析類軟體用於數據分析,那時候主要是製作給領導看的各種報表。但這種數據分析軟體,往往都龐大而笨重,成本非常高,價格動輒千萬級別。
有了公有雲服務後,企業首先在公有雲上建設一個應用。搭建過程中,可利用到雲上各種服務,實現應用的快速構建,用亞馬遜雲科技的話說,他們負責做積木(Block),企業的工作就是搭積木(Build)。應用投產並得到驗證後,企業會繼續對應用做改造和擴充。此時用戶越來越多,數據也越來越多,因此需要數據治理平台,可能是S3這樣的對象存儲,也可能是Redshift這樣的數倉,執行簡單的命令,就可以立即得到業務洞察,直接反哺業務。要進行預測的話,還可以利用人工智慧服務。可見,用更少的錢,以非常小的起點,就可以獲取之前上千萬美金才能獲取的能力,這就是公有雲上的優勢。
因此,無論是過去還是以前,先搭建應用,再做數據分析,直到人工智慧,這是IT業務的基本旅程。aPaaS的主要使命是為了開發者更便捷地搭建、發布和運行應用,而各種數據類PaaS則服務於數據分析和人工智慧。
2.業務持續數字化轉型,數據量越來越大,對數據服務的要求越來越多,也越來越高。
業務數字化的核心是數據驅動。業務數字化,帶來數據量指數型增長,企業對數據存儲和計算分析的能力要求不斷提升。
一方面,雲關係型資料庫高速發展。雲上資料庫性能和便捷性越來越高,而成本卻越來越低。以Amazon Aurora為例,它是與MySQL和PostgreSQL兼容的關係資料庫。性能和可用性與商用資料庫相當,成本只有其 1/10,還大大減輕運維負擔,節省運維成本。
另一方面,由於大數據、物聯網、機器學習等應用場景的興起,非關係型數據的數據量和處理需求增長速度高。Gartner數據顯示,2021年非關係型資料庫的市場收入達到148億美元,佔總體資料庫市場的19%。2017年時,這一比例僅為8%。
從圖13可以看出,雲上資料庫在整個資料庫市場的比例逐年快速上升。本地資料庫和雲上資料庫的市場份額已經非常接近,到2021年,已經達到49%。按此趨勢,今年(2022年)雲資料庫將首次超過本地資料庫。
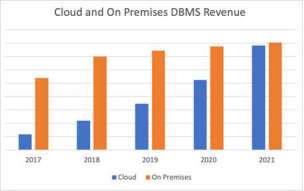
圖13 2017到2021年本地和雲數據市場份額
3.業務持續數字化轉型,新一代數字應用的出現,激發了數據類PaaS服務的需求。
《數字化轉型知識方法系列之一:數字化轉型的基本認識與參考架構》一文指出,數字化轉型是順應新一輪科技革命和產業變革趨勢,不斷深化應用雲計算、大數據、物聯網、人工智慧、區塊鏈等新一代資訊技術,激發數據要素創新驅動潛能,打造提升資訊時代生存和發展能力,加速業務優化升級和創新轉型,改造提升傳統動能,培育發展新動能,創造、傳遞並獲取新價值,實現轉型升級和創新發展的過程。
新一代數字化企業級應用的加速迭代和創新,將充分釋放PaaS的價值並增加對PaaS的需求,尤其是將帶動 AIPaaS、IoTPaaS、bPaaS等數據類PaaS服務在整個PaaS市場的份額進一步擴大。
這種現象,一方面是源自用戶對產品的更高要求,他們已經不滿足於僅使用基礎設施與開發工具。另一方面是面對激烈的市場競爭與客戶需求變化,他們需要藉助更強大的工具來完成自己的業務創新與應用雲上應用部署,這都需要更加敏捷、可擴展、智慧的、數據驅動的PaaS服務來實現。
某知名機構2021下半年對中國公有雲市場的分析數據表明,AI PaaS在中國各PaaS細分市場中增速最高。
(四)數據類PaaS服務的兩個發展趨勢
趨勢一:一體化。
所謂一體化趨勢,是指資料庫服務、數據分析服務和人工智慧服務構成了一個完整閉環。如圖14所示,人、應用程式和設備作為數據源產生數據,原始數據進入數據湖,作為機器學習類服務和數據分析類服務的數據源,它們處理後的數據被保存進關係或非關係型資料庫中。此類數據再反哺人、應用程式和設備,比如提供數據報表、畫像標籤、分析預測等能力,從而促進業務數字化水平,並完成數據處理閉環。
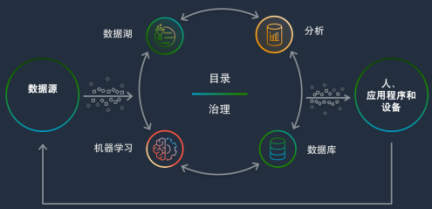
圖14 亞馬遜雲科技上的數據閉環
這種閉環模式,對公有雲平台提供商提出了高要求。他們不能再孤立地對待這些服務,而需要打通服務邊界,建立數據自由流通的渠道,這反過來又要求打通企業的部門牆,實現數據服務一盤棋。
趨勢二:無伺服器化(Serverless)。
在筆者的另一篇文章《亞馬遜雲科技15 年:從 Serverful 到 Serverless》中,詳細闡述了Serverless。下表是亞馬遜雲科技已有Serverless服務列表。可以看出,過去亞馬遜雲科技的Serverless工作主要還是在aPaaS和dbPaaS領域。筆者大膽預測,這兩個領域的Serverless化工作接近完成,接下來數據分析和人工智慧服務的Serverless化將是他們的工作重心。
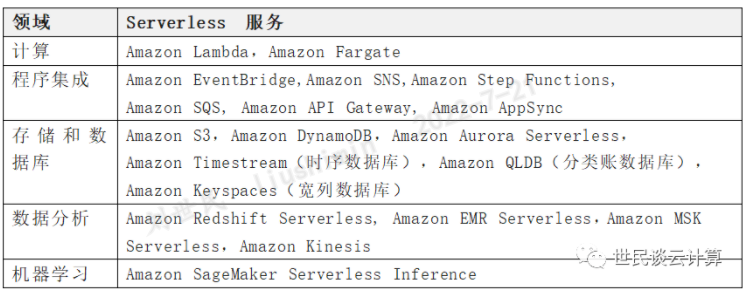
表4 亞馬遜雲科技 Serverless服務(2021年)
關於服務Serverless化的好處,文章中提到了三個直接好處:節省成本、降低技術和管理負擔,以及加快應用交付速度,和兩個間接好處:討好用戶,以及施壓追隨者。相信亞馬遜雲科技後續有越來越多的Serverless化數據分析和人工智慧服務推出。
就在幾天前(7月12日),亞馬遜首席技術官Werner博士在紐約亞馬遜雲科技峰會上正式宣布Amazon Redshift Serverless GA,這又一次印證了筆者的判斷。至此,亞馬遜雲科技已經完成數據分析三大件(EMR,MSK,Redshift)的Serverless化。
第四部分:PaaS再進化之背景下,中國企業的應對之策
前文釐清了PaaS的概念,闡述了PaaS的發展趨勢。過去,是得aPaaS者得PaaS天下,而未來,則是得數據類PaaS者得PaaS天下。在PaaS這種進化升級背景下,我們再來看看各類企業的應對之道。這裡主要針對中國企業。
首先說說大中型傳統企業。
中國大中型傳統企業,很大部分都已完成IaaS雲平台的建設,企業上雲已完成過半甚至更多。往往都設立了大數據部門,建設了大數據平台。但是,大數據平台和雲平台無論在組織結構上還是基礎設施上都是分離的。大數據平台基本上都是池化的,買幾千台伺服器搞個大池子,提供的基本上是人機互動式介面。
很顯然,這種模式很難滿足這些企業未來的數字化要求。筆者建議做如下改變:
- 將大數據平台和雲平台合併,由合併後的新雲平台提供服務化的數據分析服務,從而實現大數據平台由池化和工具化,向雲化和服務化的轉變。
- 將大數據平台團隊和雲計算團隊合併,大數據平台團隊成為雲計算團隊的一部分,即大數據團隊成為雲計算部門中的大數據PaaS團隊。
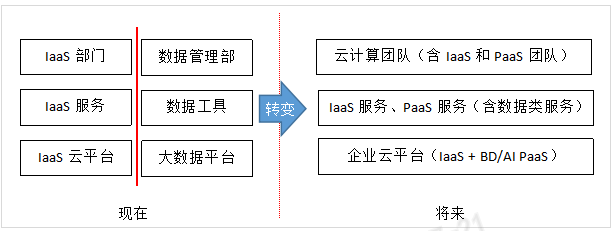
圖15 大型傳統企業的PaaS轉型
引申一下,現在大中型傳統企業所說的「上雲」,往往就是其字面意思,即「把應用搬到雲上」,也就是把系統從小機、物理機或VMware虛擬機上搬到雲虛擬機上,用到的還只是雲的計算、存儲、網路和資料庫等基礎能力。更高層次的「上雲」,應該是「雲化」,包括:基礎設施(含大數據平台和人工智慧平台)雲化;開發平台和開發組件上雲並aPaaS化;應用雲原生化;業務、數據和智慧能力中台化,並建立必要的配套機制,使其得到廣泛應用。關於企業上雲,筆者在另一篇文章《為什麼企業全面雲化需要IT戰略支撐和驅動》中有所談及。
再來說說中國公有雲廠商。
中國幾個大型公有雲廠商,近年不約而同地宣告要把發展PaaS作為未來的重點發力方向。那麼,根據前述觀點,他們需把工作重心放到一體化、Serverless化的數據類PaaS服務上。筆者多個深度使用中國公有雲服務的朋友都回饋,中國公有雲的IaaS服務離亞馬遜雲科技的距離其實不大,但數據分析和人工智慧類服務的差距還相當大。
再說說中國行業雲提供商。
中國行業雲提供商很多,但似乎沒幾家真正成氣候的。從IaaS角度,行業雲的產品和市場實力、規模自然沒法和大型公有雲相提並論,因此,只拼IaaS那肯定是拼不過的。那就只能在PaaS和SaaS上發力了。
從PaaS角度,行業雲要將其行業屬性注入,尤其是要注入數據類PaaS服務。看到有好幾家行業雲,主要還是做賣IaaS生意,數據分析服務沒有,人工智慧服務沒有。沒有帶有行業屬性並且自己大規模深度使用的PaaS服務,那行業雲就無法成為真正的行業雲。
最後說說中小企業。
上公有雲是中小企業的最佳選擇。企業創立之初,就能利用到業界最新最領先的雲服務,包括PaaS服務,聚焦業務發展,這在沒有公有雲的年代是難以想像的。根據前面提到的IT旅程,由應用創建開始,到數據分析,到人工智慧,充分利用雲上的各種服務,打造先進的雲原生應用系統,為業務發展提供靈活而強大的支撐力和驅動力。
第五部分:小結
綜上所述,PaaS現階段的再升級路徑,是在由以應用類aPaaS服務為中心向以數據類PaaS服務為重心發展。
這種進化升級趨勢,和時下流行的數字化轉型密不可分。數字化轉型以業務模式轉型和業務流程效率提升為目標,以IT技術作為支撐,是IT技術的綜合運用。「以云為體,數智為用」,即以云為體系和基座,以人工智慧、大數據、區塊鏈等新一代IT技術的綜合運用來解決系統化問題。曾經有位領導問我,數字化應用到底是什麼樣的。我回答道,通常來說,使用大數據服務和人工智慧服務越多的應用,其數字化程度往往越高。下面的曲線可能不太精確,但筆者堅定地認為,數據類PaaS,特別是數據分析和人工智慧類服務,是提升業務數字化水平的利器。
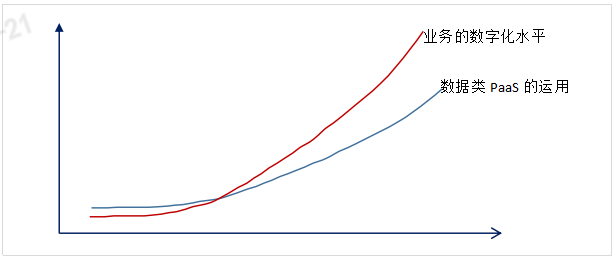
圖16 數據類PaaS服務的運用和業務數字化水平之間的關係
PaaS的這次再升級,不是以人的意志為轉移的,而是和這輪波瀾壯闊的數字化轉型發展大潮密不可分。
感謝您的閱讀,歡迎掃碼關注本人的公眾號「世民談雲計算」: