集體漲價:VIP快看不起愛優騰了!
長影片平台正通過一輪輪會員漲價「自救」。
上周(4月9日),騰訊影片宣布將於4月20日進行會員漲價( 連續包月由 20 元漲至 25 元,漲幅25%;連續包年由 218 元漲至 238 元;年卡由 253 元漲到 258 元),長影片平台或迎來新一輪會員漲價潮。
無獨有偶,上一輪長影片平台漲價潮也始於騰訊影片——2021 年 4 月 10 日,騰訊影片會員漲價後,愛奇藝、芒果 TV、咪咕影片陸續提高了會員價格。
對此,中國文化管理協會相關負責人袁帥認為:「中國影片平台每年都需要購買大量版權,高昂的採購成本讓平台變現環境愈發惡劣,為了生存漲價是必然選擇。」
愛優騰面臨嚴峻的「內憂外患」
自2018年12月,抖音、快手單月用戶時長在影片領域佔比第一次超過愛優騰三家後,短影片便一路高歌猛進,長影片則頹勢盡顯。

數據來源:《2021中國網路視聽發展研究報告》
Questmobile 統計,抖音、快手、B 站等中短影片平台崛起過程中用戶增量超 25%,高於傳統影片行業的 17%;
另據《2021中國網路視聽發展研究報告》顯示,截至 2020 年 12 月,中國網路視聽用戶規模 9.44 億,其中短影片覆蓋用戶 8.73 億,超出綜合影片(涵蓋長影片)用戶規模1.69億。
以抖音、快手為代表的新勢力崛起後,「快餐式」內容正對用戶心智進行重塑並以此不斷拉升用戶粘性——一方面,抖音、快手流量大、內容消費門檻低更適配碎片化時間,用戶願意犧牲一些體驗換取更便捷的娛樂方式;另一方面,用戶沉迷即時回饋的爽感,導致短影片用戶滲透率、互動性奇高,反而逐漸對長敘事、完整劇集喪失耐心。
除此之外,短影片還長出兩種加速掠奪用戶的能力——一個是社交貨幣,如果你想停止使用,那就意味會喪失很多朋友、同事之間的共同話題,這意味著你可能會「脫節」;另一個是數據智慧,演算法使平台學習能力不斷精進,用戶在享受移動互聯網浪潮的便捷時,其數據軌跡也成為個體難以逃脫的「阿喀琉斯之踵」。
由此對長影片會員增長帶來的影響在騰訊、愛奇藝2021年財報中便已體現:截至2021年底騰訊影片付費會員數 1.24 億,對比第三季度減少500萬,增長率由正轉負;2021Q4愛奇藝會員總數9700萬(2019Q2以來首次低於1億),同比減少470萬(2020Q4為1.017億),跌回三年前水平——「愛騰」尚且如此,其他平台的生存境況可想而知。

更重要的是,當注意力經濟被短影片解構時,流量遷徙的方向代表著巨大的商業潛力。
Quest Mobile 數據顯示,2019-2023年中國互聯網典型媒介類型廣告市場份額分布中,在線影片廣告份額開始逐步被電商和短影片擠壓,從2019年的5.8%縮減至2022年的4.3%;短影片資訊流廣告佔比從 2020 上半年 24.6% 增至 2021 上半年的30.8%。《 2021 年中國網路廣告年度洞察報告》亦顯示,超五成廣告主增加了短影片廣告投放預算。
一位品牌商向虎嗅表示,「首先,品牌此前投長影片植入要理解和接受不同的核算機制,但短影片與長影片、直播不一樣;第二,短影片直播做完以後,每個單獨短影片都是高光時刻,並能將流量曝光擴大化,因為用戶都喜歡看精彩瞬間,產品的包框品牌曝光次數會遠高於原來對於長影片的品牌植入。」
甚至,當短影片用戶增速放緩後,其對用戶時長的爭奪也更為激進。
抖音、快手、B站在流量優勢、內容成本優勢下已開始傾斜資源孵化自製劇、短劇、網劇、綜藝(低成本、低門檻、高回報)——2021年,抖音正式進入微短劇賽道;快手計劃投入百億流量打造1000部精品短劇;B站也持續加碼綜藝內容。
這不僅會模糊長影片的業務邊界,還會進一步擠占其商業空間。畢竟,無論短影片對廣告份額的蠶食還是對內容邊界的擴張,都是對用戶時長爭奪的必然結果。
至於長影片對此做出的反擊——愛奇藝推「隨刻」、騰訊挺微視、優酷扶「快看」,如今都被抖音、快手打得找不到北。
綜上,愛優騰正面臨嚴峻的「內憂外患」:對內會員增速持續放緩,降本增效迫在眉睫;對外短影片競爭加劇,且廣告業務也在被蠶食。尤其,2021年偶像選秀、耽美劇、「超前點播」相繼被叫停後,面對不斷攀升的成本和盈利困境,提升ARPPU(付費用戶平均收入)便成為愛優騰增收的最直接方式。
可長影片會員在2021年普遍漲過一輪後,依舊無法扼制頹勢——以騰訊、愛奇藝2021年財報為例,騰訊新聞、影片及音樂媒體廣告收入 32 億元,同比下降 25%,主要因為騰訊影片等服務廣告收入減少;2021年歸屬於愛奇藝的凈虧損為62億元,其已連續 11 年無法扭虧。
至於愛優騰為什麼「鈍刀割肉式」一輪輪對會員漲價,可能出於兩點考量:一方面雖然用戶在這個過程中存在持續性情緒變化,但價格機制本質上由供需關係決定,平台要平衡好成本結構與經營壓力;另一方面,前幾年長影片平台處於用戶增長紅利期,內容管控也沒有當下如此嚴峻,所以還能在虧損中粉飾一下。
奈飛崇拜的「後遺症」
美國流媒體巨頭奈飛(Netflix)也曾在虧損的泥潭中掙扎多年才得以盈利,所以愛優騰堅信自己也能等來「涅槃」,但對標奈飛的愛優騰在內容、商業模式上都存在「畫虎畫皮難畫骨」的問題。
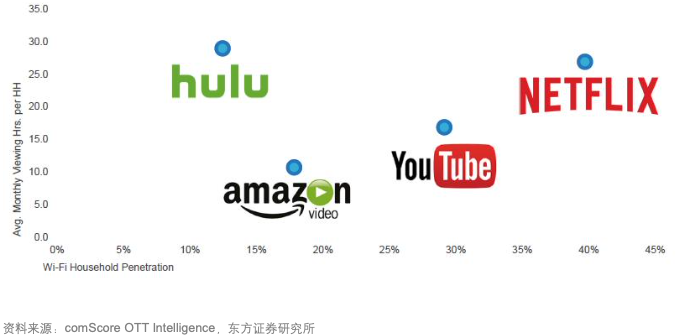
一方面,奈飛已培養出持續產出爆款內容的能力,經過長年累月的內容積澱其「內容資產」(可以理解為版權)完全能滿足新老會員多元化視聽訴求。即便奈飛後續減少內容成本投入,用戶依舊願意持續為其內容買單。基於此,Amazon Prime Video、Hulu、Disney+ 等強勁對手的「圍剿」都無法撼動奈飛的領先地位。
圖源:東方證券傳媒行業研報
另一方面,中國外用戶付費文化存在巨大的差異。歐美用戶在觀看 HBO、Showtime 時已經養成了付費訂閱習慣,奈飛不過是用更便宜的價格將原來有付費習慣的用戶、產品轉移到線上——本質上奈飛不是在創造一個市場,而是完成了一場消費方式的遷移。
反觀中國的愛優騰,卻在版權價格高企、內容同質化泥淖中越陷越深。《2021中國網路視聽發展研究報告》顯示,綜合影片平台中愛奇藝、騰訊影片、優酷、芒果TV、嗶哩嗶哩五大平台佔據 88.3%的市場份額,愛優騰更是在十年內共計燒光1000多億元,至今仍看不到盈利預期(《經濟日報》報道數據)。
自2015年各大平台為囤版權爭相競價後,「流量明星 + 大IP = 爆款」的虛假繁榮一度讓平台退化成唯流量論的擁躉。
比如 2017 年《三生三世十里桃花》上映時,阿里大文娛總裁還公然說:「我們大數據分析過,觀眾根本不關心什麼劇情,什麼特效,大家就是喜歡看流量明星!」
於是,在長影片圍獵版權的「軍備競賽」中,IP/流量明星待價而沽,平台也只能追高。中信證券數據統計,僅2016 年,一二線明星片酬上漲了250%;2017 年,明星片酬進一步上漲,以鹿晗、楊洋、鄭爽為代表的新生代演員,單部酬勞超過1億。
這無疑進一步抬高了平台的內容成本。例如,騰訊原本與優酷協商各出 6 億元拿下《如懿傳》播放權,結果騰訊豪擲 13 億搶下獨播權,溢價一個億;劇版《盜墓筆記》上線時片方原本與優酷商定價格是 2400 萬元,結果卻被愛奇藝以 6000 萬搶下獨家版權。
與此同時,還進一步吹大了網路電影的泡沫——僅以雲合數據《 2020 年中國網路電影行業年度報告》為例,2020 年投資成本 300 萬以下影片由 51% 縮減至 40%,投資成本 600 萬以上的影片佔比攀升至 34%,1000 萬以上的影片佔比也躍升至 12%。
這使得長影片平台內容成本常年處於高位——以版權爭奪激烈的2017~2019年為例,愛奇藝、騰訊影片、優酷內容成本投入分別為558億元、500億元、500億元(2017年,時任阿里文娛 CEO 俞永福表示,將在3年內投入超500億扶持內容)。
可即便愛優騰斥巨資在內容成本投入上,卻未培養出用戶忠誠度——過去幾年,什麼劇火就一涌而上,此後幾十部同題材劇集接連上線播,那對用戶而言,自然是哪個平台上大 IP、出爆款,熱度、注意力便一起被帶過去。
之所以會出現這種現象,是因為平台方、製作公司都在追求一種最為穩妥的回報模式。一位業內人士對虎嗅表示,長影片湧現如此多甜寵劇(藝恩數據顯示,2018~2020年甜寵劇由38部飆至95部),說明這個類型在商業上比較成功,「用戶審美和平台訴求不同,即便很多人吐槽,但這個類型的劇依舊會上。」
這也是長影片古偶、甜寵劇大行其道的根源:大家為了收視保證,扎堆將成本投入在取悅當下市場的劇上,使得流量明星快錢掙不過來,只能摳圖、對嘴型無所不用其極。
如此下去,不管綜藝節目還是影視劇集,長影片影片平台內容同質化越來越嚴重,倒逼觀眾倍速追劇的情況越來越普遍,口碑和會員續費意願自然也越來越低。
正如編劇汪海林吐槽的那樣:「十年的時光,沒有實現產業升級。1000 億,沒有產生優秀的作品。反倒是消滅了觀眾,關鍵還賠錢。」鑒於此,長影片會員一漲價用戶便會情緒反彈,「說到底,還是人民日益增長的精神文化需求跟『爛片爛演技爛劇情』劇集出現不對等」一位網友說道。
況且,愛優騰的會員權益並不「地道」——用戶為影片平台充值為去廣告,結果平台有會員廣告、插播廣告小劇場;用戶充錢為更早看劇集更新,結果平台有超前點播「二次收費」;用戶充錢為精品內容,結果首頁推薦甜寵、古偶劇扎堆。
藏不住的「致命傷」
此外,高企的內容成本投入還為長影片平台埋下了一個「隱雷」,且近些年正越發拖累其經營狀況。
簡單來說,長影片平台會將版權內容投入算作「無形資產」,這部分成本在財務上普遍採取直線攤銷方式,即每年攤銷額定的金額。比如,一部劇集製作成本 1.5 億,分五年攤銷,則每年需攤銷 3000 萬內容成本。
雖說奈飛也是直線攤銷內容成本,但其底氣在於內容庫豐富的影視劇集存在長尾效應,例如《紙牌屋》《怪奇物語》《魷魚遊戲》等IP不僅擊穿文化壁壘和地緣政治向全球輸出,還因其口碑持續拉動會員數量的增長。
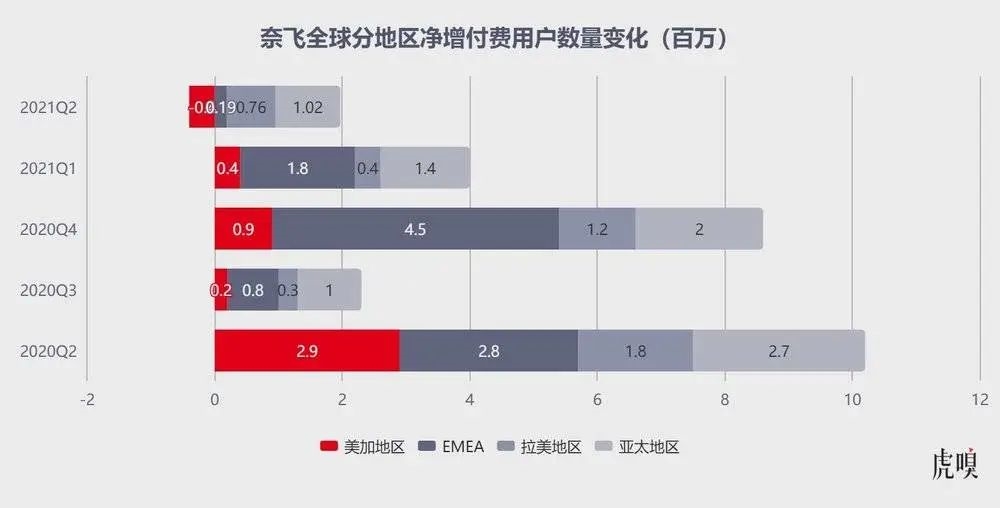
反觀「愛優騰」,其內容庫能帶動長尾效應的優秀劇集非常有限,《人世間》《開端》這樣的爆款更是「可遇不可求」。
假設在極端情況下,一段時間內奈飛與愛優騰皆不再向內容採買及製作上做任何投入,奈飛會員續費波動不會太大,主要得益於其豐富的版權劇集庫及已建立起用戶付費心智;但愛優騰一旦停止內容成本投入,無論會員規模還是流量接下來都會受到不小的影響。
一方面,愛優騰會員續費和廣告強依賴「上新」,雲合數據《2021連續劇網播表現及用戶分析報告》顯示,2021年上新國產連續劇456部,這意味著每天至少有一部新劇上線;另一方面,愛優騰在版權鏖戰並未形成一套成熟的優質內容持續生產能力,規模擴大也意味著成本同比例激增,完全無法沉澱差異化的競爭力。
況且,長影片為控制項目製作周期及項目失敗帶來的隱性成本,甜寵劇、玄幻劇模板化、劇情俗套被用戶詬病多年——這樣的項目即便第一年在財務上賺錢,但第二年攤銷創造的會員續費和廣告收益同比第一年會陡崖式下跌,其商業價值與攤銷成本嚴重不匹配。
當愛優騰逐年累積的版權攤銷資產越來越多,釋放給經營端的財務壓力會越來越重,且這種由財務帶動的經營惡化是持續性的,最終內容攤銷規模達百億級別後很可能由線到面拖累公司的經營。
「其實,平台管理層早就知道燒錢批量上低品質內容不可持續,但三家處在軍備競賽環境中,為了維持地位優勢及賭爆款不得不咬牙上。現在更棘手的是,對影片平台而言還存在一種割裂的情況,一部劇口碑很好,實際上它的投入和產出比不是那麼理想。」一位業內人士對虎嗅表示。
難怪優酷總裁樊路遠2021年對外表示:「我們三家(優酷、愛奇藝、騰訊)什麼時候能盈利?按照現在的生存環境,盈利指日可待那是痴心妄想。」

